Inflasi
merupakan salah satu penyakit ekonomi di setiap negara. Semua negara baik
negara maju maupun berkembang pasti mengalami apa yang disebut inflasi, hanya
besarannya saja yang berbeda. Tingkat inflasi yang dialami negara maju seperti
Amerika dan Jepang misalnya mengalami inflasi yang relatif lebih kecil
dibandingkan dengan negara yang sedang berkembang seperti Indonesia.
Pengertian
inflasi sering didefinisikan dengan kalimat yang berbeda-beda. Meskipun
pernyataan dalam definisi itu berbeda tetapi semuanya mempunyai maksud yang
sama, yaitu membicarakan mengenai barang-barang kebutuhan masyarakat yang
harganya naik secara terus-menerus. Jadi, yang dimaksud dengan inflasi adalah
suatu peristiwa dalam perekonomian di mana ada kecenderungan harga-harga dari
semua barang naik secara terus-menerus atau berulang-ulang.
Yang dimaksud
dengan harga (price) adalah harga-harga dari semua kebutuhan masyarakat, secara
terus-menerus artinya kenaikan harga barang-barang tersebut bukan hanya satu
kali saja tetapi naik secara berulang-ulang. Kenaikan dalam harga barang dan
jasa, yang lazimnya terjadi jika pembelanjaan bertambah dibanding pertambahan
penawaran atau persediaan barang dan jasa di pasar. Dengan demikian, jelaslah
bahwa penekanan istilah inflasi hanya dipakai terhadap kenaikan tingkat harga
yang berlangsung secara terus-menerus atau berkepanjangan.
Kenaikan harga
yang berlangsung sekaligus seperti lazimnya kenaikan harga beberapa barang
pokok pada saat akan lebaran tidak dapat dikatakan inflasi karena tidak mempunyai
pengaruh lebih lanjut. Kejadian semacam ini diistilahkan sebagai kenaikan
tingkat harga.
Tabel berikut menunjukkan perbandingan tingkat inflasi Indonesia dengan negara lain. Jelas
bahwa inflasi di Indonesia termasuk yang paling tinggi.
Ada beberapa
istilah dalam menganalisis/menanggapi terhadap tingkat inflasi, antara lain:
a) Inflasi Menyusut
Yaitu tingkat
inflasi yang cenderung turun dari satu periode ke periode berikutnya. Hal ini
ditandai
dengan turunnya Indeks Harga Konsumen dari satu periode ke periode
berikutnya.
b) Inflasi Terus Meningkat
Yaitu inflasi
yang cenderung meningkat dari satu periode ke periode berikutnya yang dapat
dilihat dari
kenaikan IHK tiap periode.
c) Inflasi Tidak Berubah
Yaitu tingkat
inflasi yang cenderung konstan, misalnya pada bulan November 2004 2005 tercatat
IHK
sebesar 106,4 % dan pada bulan Desember 2004 tercatat angka yang sama
106,4%. Maka hal ini
dapat dikatakan inflasi tidak berubah.
Sumber :
Eko, Yuli. 2009. Ekonomi 1 : Untuk SMA dan MA Kelas X. Pusat Perbukuan Departemen Pendidikan
Nasional : Jakarta.
Mulyati, sri Nur dan Mahfudz, Agus dan Permana, Leni. 2009. Ekonomi 1 : Untuk Sekolah Menengah
Atas/Madrasah Aliyah Kelas X. Pusat Perbukuan Departemen Pendidikan
Nasional : Jakarta.
1. Pengertian
Analisis Break Even Poin (Titik Impas)
Break Even Point (BEP) dapat diartikan sebagai suatu
titik atau keadaan dimana perusahaan di dalam operasinya tidak memperoleh
keuntungan dan tidak menderita kerugian. Dengan kata lain, pada keadaan itu
keuntungan atau kerugian sama dengan nol. Hal tersebut dapat terjadi bila
perusahaan dalam operasinya menggunakan biaya tetap, dan volume penjualan hanya
cukup untuk menutup biaya tetap dan biaya variabel. Apabila penjualan hanya
cukup untuk menutup biaya variabel dan sebagian biaya tetap, maka perusahaan
menderita kerugian. Dan sebaliknya akan memperoleh memperoleh keuntungan, bila
penjualan melebihi biaya variabel dan biaya tetap yang harus di keluarkan.
2. Manfaat Analisis
Break Even (Titik Impas)
Analisis Break even secara umum dapat memberikan informasi
kepada pimpinan, bagaimana pola hubungan antara volume penjualan, cost/biaya,
dan tingkat keuntungan yang akan diperoleh pada level penjualan tertentu.
Analisis break even dapat membantu pimpinan dalm mengambil keputusan
mengenaihal-hal sebagai berikut:
a. Jumlah penjualan minimalyang harus dipertahankanagar
perusahaan tidak mengalami kerugian.
b. Jumlah penjualan yang harus dicapai untuk memperoleh
keuntungan tertentu.
c. Seberapa jauhkah berkurangnya penjualan agar perusahaan
tidak menderita rugi.
d. Untuk mengetahui bagaimana efek perubahan harga jual,
biaya dan volume penjualan terhadap keuntungan yang diperoleh.
3. Jenis Biaya
Berdasarkan Break Even (Titik Impas).
Biaya yang dikeluarkan perusahaan dapat dibedakan sebagai
berikut:
1. Variabel Cost (biaya Variabel)
Variabel cost merupakan jenis biaya yang selalu
berubah sesuai dengan perubahan volume penjualan, dimana perubahannya tercermin
dalam biaya variabel total. Dalam pengertian ini biaya variabel dapat dihitung
berdasarkan persentase tertentu dari penjualan, atau variabel cost per unit
dikalikan dengan penjualan dalam unit.
2. Fixed Cost (biaya tetap)
Fixed cost merupakan jenis biaya yang selalu tetap
dan tidak terpengaruh oleh volume penjualan melainkan dihubungkan dengan
waktu(function of time) sehingga jenis biaya ini akan konstan selama periode
tertentu. Contoh biaya sewa, depresiasi, bunga. Berproduksi atau tidaknya
perusahaan biaya ini tetap dikeluarkan.
3.Semi
Varibel Cost
Semi variabel cost merupakan jenis biaya yang
sebagian variabel dan sebagian tetap, yang kadang-kadang disebut dengan semi fixed
cost. Biaya yang tergolong jenis ini misalnya: Sales expense atau komisi
bagi salesman dimana komisi bagi
Laboratorium Pengembangan Akuntansi 43
salesman ini tetap unutk range atau volume tertentu, dan
naik pada level yang lebih tinggi.
4. Menentukan Break
Even Point (BEP) / Titik Impas
•
Mathematical Approach
BEP dapat ditentukan atau dihitung berdasarkan formula
tertentu, yaitu:
Break even point adalah titik dimana perusahaan belum
memperoleh keuntungan tetapi juga tidak dalam kondisi rugi, maka Break Even
Point dapat kita formulasikan secara sederhana sebagai berikut:
BEP -> TR
= TC
TR = Total Revenue
TC = Total Cost
Untuk menjawab pertanyaan-pertanyaan terkait dengan Sales,
Cost, Volume, Profit termasuk waktunya, kita coba kembangkan formula sederhana
di atas sehingga menjadi lebih flexible dan bisa beradaptasi dengan situasi
yang berbeda-beda, yaitu dengan membentuk persamaan linear sederhana seperti
dibawah ini:
TR = TC
TR – TC = 0
Karena TR adalah untuk “Total Revenue” maka TR dapat kita
turunkan menjadi :
TR = Unit Price x Qty
Sedangkan TC stand for “Total Cost”, yang mana kita semua
tahu bahwa dalam Cost Accounting, cost itu ada 2 macamnya, yaitu: “Variable
Cost” dan “Fixed Cost”, maka
turunan dari TC adalah:
TC = Variable Cost + Fixed Cost
Dari formula di atas kita turunkan lagi menjadi:
TC = [Qty x Unit Variable Cost] + Fixed Cost
Semua elemen yang ada sudah habis diturunkan, selanjutnya
membuat persamaan linear
secara penuh untuk kondisi “Break Even Point”:
TR - TC = 0
[Qty x Unit Price] - [(Qty x Unit VC) + Fixed Cost] = 0,
atau
Laboratorium Pengembangan Akuntansi 44
[Qty x Unit Price] - [Qty x Unit VC] - Fixed Cost = 0
Qty x [Unit Price - Unit Variable Cost] = Fixed Cost
Determinasi Elemen-Elemen Break
Even Point
Setelah mempunyai formula, yang elemen-elemenya terdiri: Revenue
(R), Quantity (Qty), Unit Price, Variable Cost, Unit Variable Cost, dan Fixed
Cost.
selanjutnya adalah mendeterminasi (menentukan) masing-masing
elemen tersebut.
Revenue (R): adalah pendapatan, yang dalam perusahaan
manufactur biasanya didominasi oleh Sales, yang mana Sales adalah jumlah
terjual (Qty=Quantity) dikalikan dengan unit price product yang akan terjual.
Quantity (Qty): adalah jumlah barang yang akan
dijual, yang dalam perusahaan manufactur tentunya diproduksi terlebih dahulu.
Unit Price: adalah harga per unit dari barang yang
akan dijual.
Variable Cost: adalah cost yang timbul akibat
diproduksinya suatu product (barang), artinya segala yang cost yang terjadi
untuk memproduksi suatu barang. Seperti sebutannya “Variable Cost”, akan
berubah-ubah mengikuti jumlah product yang akan diproduksi. Semakin banyak
jumlah yang diproduksi semakin bedar juga variable cost-nya, begitu juga
sebaliknya. Jika kita lihat pada Laporan Laba rugi nantinya, variable cost akan
tergolong ke dalam kelompok “Cost of Good Sales”, yang pada perusahaan
manufacur umumnya terdiri dari: Bahan Baku (Raw Material), Bahan Penolong, Cost
Tenaga Kerja Langsung (Direct labor Cost) dan Ovear Head Cost yang biasanya
terdiri dari penyusutan Gedung Pabrik, Penyusutan Mesin (Machineries) yang
menggunakan unit production output, Maintenance, Listrik (electricity),
Pengiriman (Delivery & Services), dll.
Unit Variable Cost: adalah besarnya variable cost
yang ditimbulkan untuk membuat satu unit produk tertentu, yang besarnya
diperoleh dengan cara membagi total variable cost (Variable Cost) dengan jumlah
product yang dibuat (qty).
Fixed Cost: adalah cost yang akan terjadi akibat
penggunaan sumber daya tertentu yang penggunaannya tanpa dipengaruhi oleh
banyak sedikitnya produk yang diproduksi. Dengan kata lain: berapapun jumlah
product yang dibuat, fixed cost yang akan dibuat, costnya relative sama, bahkan
tidak berproduksi sekalipun cost ini akan tetap terjadi. Seperti sebutannya,
fixed cost sifatnya relative stabil, tidak dipengaruhi oleh production output.
Adapun jenis-jenis cost yang terjadi biasanya yang ada pada kelompok Biaya
Operasional (Operating Expenses: Payroll, Office Supplies), Lease Hold (Hak
Sewa), termasuk penyusutan-penyusutan dan amortisasi yang menggunakan metode
garis lurus.
•
Graphical Approach
Secara grafis titik break even ditentukan oleh persilangan
antara garis total revenue dan garis total cost.
Keterbatasan Analisis Break Even Point
Analisis break even dapat dirasakan manfaatnya apabila titik
break even dapat dipertahankan selama periode tertentu. Keadaan ini at
dipertahankan apabila biaya-biaya dan harga jual dalah konstan, karena naik
turunnya harga jual dan biaya akan mempengaruhi titik break even. Dalam
kenyataan analisis ini agak sukar untuk diterapkan. Oleh sebab ini bagi analis
perlu diketahui bahwa analisis break even mempunyai limitasi-limitasi tertentu,
yaitu:
Laboratorium Pengembangan Akuntansi 45
•
Fixed cost haruslah konstan selama periode atau range of out put
tertentu
•
Variabel cost dalam hubungannya dengan sales haruslah konstan
•
Sales price perunit tidak berubah dalam periode tertentu
•
Sales mix adalah konstan
Berdasarkan limitasi-limitasi tersebut, BREAK EVEN POINT
(BEP) akan bergeser atau berubah apabila:
1. Perubahan FC, terjadi sebagai akibat bertambahnya
kapasitas produksi, dimana perubahan ini di tandai dengan naik turunnya garis
FC dan TC-nya, meskipun perubahannya tidak mempengaruhi kemiringan garis TC.
Bila FC naik BEP akan bergeser keatas atau sebaliknya.
2. Perubahan pada variabel cost ratio atau VC per unit,
dimana perubahan ini akan menentukan bagaimana miringnya garis total cost.
Naiknya biayaVC per unit akan menggeser BEP keatas atau sebaliknya.
3. Perubahan dalam sales price per unit
Perubahan ini akan mempengaruhi miringnya garis total
revenue (TR). Naiknya harga jual per unit pada level penjualan yang sama
walaupun semua biaya adalah tetap, akan menggeser kebawah atau sebaliknya.
4. Terjadinya perubahan dalam sales mix
Apabila suatu perusahaan memproduksi lebih dari satu macam
produk maka komposisi atau perbandingan antara satu produk dengan produk lain
(sales mix) haruslah tetap. Apabila terjadi perubahan misalnya terjadi kenaikan
20% pada produk A sedangkan produk B tetap maka BEP pun akan berubah.
5. Margin Of Safety
Margin of safety dalam hubungannya dengan analisis break
even yaitu untuk menentukan seberapa jauhkah berkurangnya penjualan agar
perusahaan tidak menderita kerugian. Formulasinya adalah sebagai berikut:
M/S = (Budget sales – BEP)/ Budget sales
Budget Sales adalah jumlah penjualan yang telah ditargetkan.
sumber : skripsi ekonomi universitas gunadarma
Analisis Sensitivitas
Seorang analis jarang dapat menentukan
parameter model Program Linier seperti (m,
n, Cj, aij, bi) dengan pasti karena nilai parameter ini
adalah fungsi dari beberapa uncontrolable
variable.
Sementara itu solusi optimal model Program
Linier didasarkan pada parameter
tersebut. Akibatnya analis perlu mengamati
pengaruh perubahan parameter tersebut terhadap
solusi optimal. Analisa perubahan parameter dan
pengaruhnya terhadap solusi Program
Linier disebut Post
Optimality Analisis. Istilah post optimality menunjukkan bahwa
analisa ini
terjadi setelah diperoleh solusi optimal,
dengan mengasumsikan seperangkat nilai parameter
yang digunakan dalam model. Atau Analisis
Postoptimal (disebut juga analisis pasca optimal
atau analisis setelah optimal, atau analisis
kepekaan dalam suasana ketidaktahuan)
merupakan suatu usaha untuk mempelajari
nilai-nilai dari peubah-peubah pengambilan
keputusan dalam suatu model matematika jika
satu atau beberapa atau semua parameter
model tersebut berubah atau menjelaskan
pengaruh perubahan data terhadap penyelesaian
optimal yang sudah ada.
Dapat diketahui bahwa dunia nyata yang
diabstraksikan dan disimplifikasikan ke dalam
model PL, tidak sederhana seperti rumusan PL
sederhana tersebut. Oleh karena itu dalam
dunia pengelolaan dan kehidupan dunia nyata,
selalu dihadapkan pada pertanyaanpertanyaan
keragu-raguaan seperti “apa yang akan terjadi,
jika” ini dan itu berubah?
Persoalan peluang dan ketidakpastiaan
pertanyaan-pertanyaan tersebut harus dapat dijawab
dalam rangka meyakinkan pendirian terhadap
sesuatu yang akan diputuskan kelak. Dengan
demikian hasil yang diharapkan tersebut adalah
hasil yang memang ”paling mungkin“ dan
”paling mendekati”, atau “perkiraan yang paling
tepat”. Uji kepekaan hasil dan pasca optimal
(sebut saja selanjutnya analisis postoptimal)
yang dapat memberikan jawaban terhadap
persoalan-persoalan tersebut diatas. Analisis
postoptimal sangat berhubungan erat dengan
atau mendekati apa yang disebut Program
Parametrikal atau Analisis Parametrisasi.
Perubahan atau variasi dalam suatu persoalan
Program Linier yang biasanya dipelajari
melalui Post Optimality analysis dapat
dipisahkan ke dalam tiga kelompok umum, yaitu :
1. Analisa yang berkaitan dengan perubahan
diskrit parameter untuk melihat berapa besar
perubahan dapat ditolerir sebelum solusi
optimal mulai kehilangan optimalitasnya, ini
dinamakan Analisa Sensitivitas.
Jika suatu perubahan kecil dalam parameter
menyebabkan perubahan drastis dalam solusi,
dikatakan bahwa solusi adalah sangat
sensitif terhadap nilai parameter itu.
Sebaliknya, jika perubahan parameter tidak
mempunyai pengaruh besar terhadap solusi
dikatakan solusi relatif insensitif terhadap nilai
parameter tersebut.
2. Analisa yang berkaitan dengan perubahan
struktural. Masalah ini muncul bila persoalan
Program Linier dirumuskan kembali dengan
menambahkan atau menghilangkan kendala
dan atau variabel untuk menunjukkan operasi
model alternatif. Perubahan struktural ini
dapat dimasukkan dalam analisa sensitivitas.
3. Analisa yang berkaitan dengan perubahan
kontinu parameter untuk menentukan urutan
solusi dasar yang menjadi optimal jika
perubahan ditambah lebih jauh, ini dinamakan
Parametric-Programming.
Diketahui Model Matematika Persoalan Program
Linier adalah sebagai berikut:
Menentukan nilai dari X1, X2, X3, ....., Xn sedemikian rupa sehingga :
n
Z = C1 X1 + C2 X2 + .... +Cj Xj +....+Cn Xn = _ Cj Xj (Optimal[maksimum/minimum])
j=1
Yang kemudian disebut sebagai Fungsi
Tujuan (Objective Function)
dengan pembatasan (Funsi Kendala/Syarat
Ikatan) :
a11 X1 + a12 X2 +.....+a1n Xn £
atau ³ b1 ,
a21 X1 + a22 X2 +.....+a2n Xn £
atau ³ b2,
am1 X1 + am2 X2 +....+ amn Xn £
atau ³ bm,
n
atau _ aij Xj £
atau ³ bi untuk
i = 1,2,3, … , m.
j=1
dan X1 ³
0, X2 ³ 0,...,Xn ³ 0 atau Xj ³
0, dimana j = 1, 2, 3,...., n (syarat non-negatif).
Berdasarkan Model Matematika Persoalan Program
Linier di atas analisis sensitivitas
dapat dikelompokkan berdasarkan
perubahan-perubahan parameter:
(1). Perubahan koefisien fungsi tujuan (Cj),
(2). Perubahan Koefisien teknologi (aij) (koefisien inpu-output),
(3). Perubahan Nilai-Sebelah-Kanan (NSK) fungsi
kendala) (bi),
(4). Adanya tambahan fungsi kendala baru
(perubahan nilai m)
(5). Adanya tambahan perubahan (variabel)
pengambilan keputusan (Xj)
(perubahan nilai n).
C:\Documents and Settings\Pak Yusup\My Documents\BackUp FD\Materi TRO\Modul Kuliah TRO\PERTEMUAN 8.doc
Nilai waktu
uang merupakan konsep sentral dalam manajemen keuangan. Pemahaman nilai waktu uang
sangat penting dalam studi manajemen keuangan. Banyak keputusan dan teknik
dalam manajemen keuangan yang memerlukan pemahaman nilai waktu uang. Biaya
modal, analisis keputusan investasi (penganggaran modal), analisis alternatif
dana, penilaian surat berharga, merupakan contoh-contoh teknik dan analisis
yang memerlukan pemahaman konsep nilai waktu uang.
Manajer
keuangan juga perlu memahami konsep nilai waktu uang yang diperlukan
dalam mengambil keputusan ketika akan melakukan investasi pada suatu aktiva dan
pengambilan keputusan ketika akan menentukan sumber dana pinjaman yang
akan dipilih.
A. Konsep
Nilai Waktu Uang (Time Value of Money)
Pada umumnya
orang akan mengatakan lebih senang menerima Rp100.000,00 sekarang dari pada
Rp100.000,00 satu tahun yang akan datang dan lebih senang membayar satu
tahun yang akan datang Rp100.000,00 dari pada membayar Rp100.000,00 sekarang.
Setiap
individu berpendapat bahwa nilai uang saat ini lebih berharga daripada nanti. Sejumlah
uang yang akan diterima dari hasil investasi pada akhir tahun, kalau kita
memperhatikan nilai waktu uang, maka nilainya akan lebih rendah pada akhir
tahun depan. Jika kita tidak memperhatikan nilai waktu dari uang, maka uang
yang akan kita terima pada akhir tahun depan adalah sama nilainya yang kita
miliki sekarang.
Contoh 1 :
Jika tidak
memperhatikan nilai waktu uang, uang sekarang Rp500.000,00 nilainya akan sama
dengan Rp500.000,00 pada akhir tahun.
Contoh 2 :
Uang
sekarang Rp500.000,00 nilainya lebih tinggi daripada Rp500.000,00 pada akhir
tahun depan, hal ini disebabkan :
Uang Rp500.000,00 yang kita
memiliki sekarang dapat disimpan di Bank dengan mendapatkan bunga misal
10% per tahun, sehingga uang tersebut akan menjadi Rp550.000
Jadi uang sekarang Rp500.000,00
nilainya sama dengan Rp550.000,00 pada akhir tahun.
Konsep nilai
waktu uang (time value of money) dapat dipisahkan menjadi dua, yaitu :
·Nilai yang
akan datang (future value)
·Nilai
sekarang (present value)
B. Nilai
Yang Akan Datang (Future Value)
Nilai yang
akan datang (future value) adalah nilai uang diwaktu akan datang dari sejumlah
uang saat ini atau serangkaian pembayaran yang dievaluasi pada tingkat bunga
yang berlaku.
Apabila
kita memiliki uang sebanyak Rp10.000.000,00 dan disimpan di bank dengan
bunga 15% setahun, maka pada akhir tahun uang kita akan menjadi :
F1 =
10.000.000 x (1+0,15)
= 11.500.000,00
Apabila uang
tersebut diambil pada dua tahun lagi maka uang tersebut menjadi :
F2 =
10.000.000 x (1+0,15)
= 13.225.000,00
Demikian
seterusnya, sehingga dari perhitungan tersebut bisa kita rumuskan sebagai
berikut :
FVn = Po ( 1
+ i ) n
Dimana:
FVn =
future value tahun ke-n
Po =
pinjaman atau tabungan pokok
i = tingkat
suku bunga/ keuntungan disyaratkan
n = jangka
waktu
Bila
pembayaran bunga lebih dari sekali dalam setahun (m) maka nilai yang akan
datang bisa kita rumuskan sebagai berikut :
FVn = PVo (1
+ [i/m] )m.n
Contoh
1:
Uang
Rp10.000.000,00 kita simpan selama satu tahun dengan pembayaran bunga 4 kali
setahun, maka nilai uang pada setahun lagi sebesar :
F1 =
10.000.000 x (1+0,15/4)4.1
= 11.586.504
Sedangkan
bila uang tersebut disimpan selama 3 tahun dengan pembayaran bunga 2 kali
setahun, maka jumlah uang yang akan kita terima 3 tahun lagi sebesar:
F3 =
10.000.000 x (1+0,15/2)2.3
= 15.433.015
Contoh 2:
Apabila uang
sebanyak Rp 10.000.000 dan disimpan di bank dengan bunga 10% setahun, maka
perhitungan bunga secara terinci dari tahun ketahun sebagai berikut :
C. Nilai
Sekarang (Present Value)
Nilai
sekarang (Present Value) adalah nilai sekarang dari satu jumlah uang atau
satu seri pembayaran yang akan datang, yang dievaluasi dengan suatu tingkat
bunga tertentu. Suatu investasi dapat diterima hanya jika investasi itu
menghasilkan paling tidak sama dengan tingkat hasil investasi di pasar yaitu
lebih besar dari pada tingkat bunga deposito (tingkat hasil tanpa resiko).
Misalnya tingkat hasil pasar 20%, hal itu lazim disebut dengan tingkat
diskonto artinya alat untuk mengitung nilai tunai dari suatu hasil investasi di
masa mendatang. Oleh karena itu penerimaan-penerimaan harus dijadikan nilai
sekarang untuk dibandingkan dengan nilai investasinya.
Jika kita
akan menerima uang sejumlah Rp12.000.000,00 satu tahun yang akan datang dengan
bunga 20% per tahun, maka nilai sekarang ( P0 ) dari penerimaan
tersebut adalah :
FV = Nilai
masa mendatang
P0
= Nilai saat ini
i
= tingkat suku bunga yang berlaku
n
= jangka waktu
P0
= 12.000.000/(1+0,2)
= 10.000.000
Dari rumus present
value, nilai (1/1+i)n disebut sebagai discount factor. Mencari nilai
sekarang dengan memanfaatkan table discount factor adalah sebagi berikut:
Apabila
penerimaan dari suatu proyek setiap tahunnya sama maka present value
dapat dihitung menggunakan Discount factor annuity yaitu
menggabungkan discount factor selama masa penerimaan.
Contoh :
Proyek
Investasi A selama tiga tahun memperoleh penerimaan bersih Rp1.000.000,00
per tahun. Apabila return yang diharapkan 18%, maka nilai sekarang dari
penerimaan selama 3 tahun tersebut adalah :
Suatu
rencana investasi memerlukan pertimbangan yang cermat. Untuk menilai layak
tidaknya suatu rencana investasi, maka kita perlu menghitung apakah dana yang
diinvestasikan dapat ditutupi oleh hasil penerimaan bersih yang telah
di-present value-kan, atau tidak. Selisih antara nilai investasi
sekarang dengan penerimaan bersih yang dipresent valuekan disebut sebagai
Net Present Value (NPV). Suatu rencana investasi akan diterima jika NPV > 0,
sebab nilai sekarang dari penerimaan total bersih lebih besar daripada nilai
sekarang dari nilai investasi.
Contoh :
Suatu proyek
investasi memerlukan dana investasi sebesar Rp275.000.000,00 dan diharapkan
mempunyai usia 5 tahun dengan penerimaan bersih sebagai berikut :
Dari
perhitungan di atas dapat diketahui bahwa pada discounting factor 12% NPV
sebesar 16.330 dan pada discounting factor 16% NPV sebesar negatif
20.170. Sehingga dapat disimpulkan bahwa pada discounting factor 12% proyek
investasi tersebut dapat diterima, hal ini disebabkan NPV proyek tersebut
memiliki nilai positif.
E. Internal
Rate Of Return (IRR)
Internal
rate of return (IRR) adalah nilai tingkat pengembalian investasi, dihitung pada
saat NPV sama dengan nol. Jika pada saat NPV = 0, nilai IRR sebesar 13%, maka
tingkat pengembalian investasi adalah 13%. Keputusan menerima atau menolak
rencana investasi dilakukan berdasarkan hasil perbandingan IRR dengan tingkat
pengembalian investasi yang diinginkan (r). Jika r yang diinginkan adalah 16%,
sementara IRR hanya 13%, maka rencana investasi ditolak, dan begitu juga
sebaliknya.
IRR dapat
dicari dengan cara mencoba-coba menggunakan discounting factor sedemikian
rupa sehingga mendapatkan NPV = 0. Namun, hal ini cukup sulit untuk dilakukan.
IRR dapat dicari dengan lebih mudah jika kita mengetahui 2 perhitungan NPV
dengan hasil positif dan NPV dengan hasil negatif. Setelah itu kita bisa
menggunakan rumus iterpolasi sebagai berikut :
Penyusutan (depresiasi) merupakan salah satu
konsekwensi atas penggunaan aktiva tetap, dimana aktiva tetap akan
mengalami ke-aus-an atau penurunan fungsi.
Apa Itu Penyusutan (depresiasi) aktiva tetap ?
Logika umum : Penyusutan merupakan cadangan yang nantinya
digunakan untuk membeli aktiva baru untuk menggantikan aktiva lama yang
sudah tidak produktif lagi .
Bandingkan dengan yang dibawah ini :
Logika Akuntansi : Penyusutan (Depreciation) adalah Harga
Perolehan Aktiva Tetap yang di alokasikan ke dalam Harga Pokok Produksi
atau Biaya Operasional akibat penggunaan aktiva tetap tersebut.
atau ; Cost/Exepenses yang diperhitungkan (dibebankan) dalam
Harga Pokok produksi atau biaya operasional akibat pengunaan aktiva di
dalam proses produksi dan operasional perusahaan secara umum.
Saat pencatatan :
Biasanya dicatat (dibukukan) pada saat penutupan buku (entah : akhir
bulan, akhir kwartal, akhir tahun buku).
Besar-nya :
Dicatat sebesar nilai penyusutannya, tergantung berbagai faktor (lebih
rincinya, lanjutkan ke sub pokok bahasan berikut ini…).Faktor-faktor Yang Mempengaruhi Biaya Penyusutan
Harga Perolehan (Acquisition Cost)Harga Perolehan adalah faktor yang paling berpengaruh terhadap
biaya penyusutan. Mengenai “Harga Perolehan” telah kita bahas secara
rinci pada artikel sebelumnya, yang belum membaca, silahkan [-baca-]
Nilai Residu (Salvage Value)
Merupakan taksiran nilai atau potensi arus kas masuk apabila aktiva
tersebut dijual pada saat penarikan/penghentian (retirement) aktiva.
Nilai residu tidak selalu ada, ada kalanya suatu aktiva tidak memiliki
nilai residu karena aktiva tersebut tidak dijual pada masa
penarikannya alias di jadikan besi tua, hingga habis terkorosi. Tentu
saja ini tidak dianjurkan, alangkah bagusnya jika di daur ulang.
Umur Ekonomis Aktiva (Economical Life
Time)Sebagian besar, aktiva tetap memiliki 2
jenis umur, yaitu :
- Umur fisik : Umur yang dikaitkan dengan kondisi fisik suatu aktiva.
Suatu aktiva dikatakan masih memiliki umur fisik apabila secara fisik
aktiva tersebut masih dalam kondisi baik (walaupun mungkin sudah
menurun fungsinya).
- Umur Fungsional : Umur yang dikaitkan dengan kontribusi aktiva
tersebut dalam penggunaanya. Suatu aktiva dikatakan masih memiliki umur
fungsional apabila aktiva tersebut masih memberikan kontribusi bagi
perusahaan. Walaupun secara fisik suatu aktiva masih dalam kondisi
sangat baik, akan tetapi belum tentu masih memiliki umur fungsional.
Bisa saja aktiva tersebut tidak difungsikan lagi akibat perubahan model
atas produk yang dihasilkan, kondisi ini biasanya terjadi pada aktiva
mesin atau peralatan yang dipergunakan untuk membuat suatu produk. Atau
aktiva tersebut sudah
tidak sesuai
dengan jaman (not fashionable), kondisi ini biasanya terjadi pada jenis
aktiva yang bersifat dekoratif (misalnya : furniture/mebeler, hiasan
dinding, dsb).
Dalam penentuan beban
penyusutan, yang dijadikan bahan perhitungan adalah umur fungsional yang
biasa dikenal dengan umur ekonomis.
Pola Penggunaan AktivaPola penggunaan aktiva berpengaruh terhadap tingkat ke-aus-an
aktiva, yang mana untuk mengakomodasi situasi ini biasanya dipergunakan
metode penyusutan yang paling sesuai.
Metode-metode Penyusutan (Depreciation
Method)
Ada berbagai
metode penyusutan, hanya beberapa metode saja yang biasa dipergunakan.
Berikut adalah 2 metode penyusutan yang paling banyak
dipergunakan, karena paling mudah dan paling relevan dengan perlakuan
akuntansi.
1. Metode
Garis Lurus (Straight Line Method)
Konsep dasarnya :
Metode ini menganggap aktiva tetap akan memberikan kontribusi
yang merata (tanpa fluktuasi) disepanjang masa penggunaannya, sehingga
aktiva tetap akan mengalami tingkat penurunan fungsi yang sama dari
periode ke periode hingga aktiva diarik dari penggunaannya.
Metode ini termasuk yang paling luas dipakai. Untuk penerapan
“Matching Cost Principle”, metode garis lurus dipergunakan untuk
menyusutkan aktiva-aktiva yang fungsionalnya tidak terpengaruh oleh
besar kecilnya volume produk/jasa yang dihasilkan. Misalnya : bangunan,
peralatan kantor
Formula :
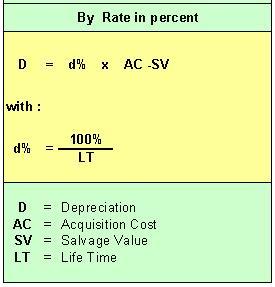
Atau dengan menggunakan
rate prosentase, dengan formula :
Contoh Kasus :
Sebuah mesin
diperoleh pada tanggal 1 Januari 2007 dengan harga Rp 8,000,000 ditaksir
memiliki umur ekonomis 8 tahun, dan apabila nanti ditarik diperkirakan
besi tuanya dapat dijual seharga Rp 150,000. Tambahan informasi :
Perusahaan menggunakan metode garis lurus.
Beban penyusutan untuk tahun 2007, dihitungan dengan cara :
Depreciation Cost = 12/12 x [(Rp 8,000,000-150,000) : 8] = Rp
981,250,-
Jika aktiva
tetap tersebut diperoleh pada tanggal 05 Pebruari 2007, maka dihitung
dengan cara = 11/12 x [(Rp 8,000,000 - 150,000) : 8]
Jika diperoleh pada tanggal 20 Pebruari 2007, maka dihitung
10/12 x [(Rp 8,000,000 - 150,000) : 8]
…….dan seterusnya
Jika tanpa nilai residu, maka variable nilai residu tidak
diperhitungkan (lihat formula di atas).
Atas pembebanan penyusutan ini dicatat sebagai berikut :
[-Debit-]. Depreciation = Rp 981,250,-
[-Credit-]. Accumulated Depreciation = Rp 981,250,-
Jika aktiva tersebut diperoleh di awal tahun (01~14 Januari),
maka tabel “Jadwal Penyusutan Aktiva ” selama umur ekonomisnya, akan
menjadi sebagai berikut :
Bandingkan kedua tabel di atas : Bagian mana yang berbeda ?.
Pada tabel pertama (dengan memperkirakan adanya salvage value),
di akhir tahun ke-8, terlihat masih ada NILAI BUKU (Book Value) aktiva
sebesar Rp 150,000, INILAH YANG DISEBUT NILAI RESIDU (Salvage Value)
dimana jika aktiva tersebut dijual pada akhir penggunaannya nanti
diperkirakan akan laku seharga Rp 150,000,-. Di sisi lainnya, biaya
penyusutan yang dibebankan tidak sepenuhnya Rp 1,000,000 per tahunnya.
Pada tabel kedua (dengan tidak memperkirakan adanya salvage
value), pada akhir tahun ke-8, NILAI BUKU (Book Value) benar-benar Nihil
(nol), artinya : perusahaan memperkirakan aktiva tersebut tidak akan
menghasilkan arus kas (tidak bisa dijual) pada akhir masa penggunaannya
nanti. Di sisi lain, penyusutan dibebankan sepenuhnya Rp 1,000,000
setiap tahunnya.
2. Metode
Saldo Menurun (Declining Balance Method)
Konsep Dasarnya :
Aktiva tetap dianggap akan memberikan kontribusi terbesar pada
periode diawal-awal masa penggunaanya, dan akan mengalami tingkat
penurunan fungsi yang semakin besar di periode berikutnya seiring dengan
semakin berkurangnya umur ekonomis atas aktiva tersebut.
Metode ini sesuai jika dipergunakan untuk jenis aktiva tetap
yang tingkat kehausannya tergantung dari volume produk yang dihasilkan,
yaitu jenis aktiva mesin produksi.
Formula :
Contoh Kasus :
Mempergunakan contoh kasus sebelumnya…..
Cari “rate penyusutan (d%)” terlebih dahulu, perhatikan
perhitungan dibawah :
Dengan menggunakan rate di atas, yaitu
sebesar 39%, “Jadwal Penyusutan” menggunakan Declining Balance Method
dapat dibuat, seperti dibawah :
Memperhatikan table di atas, dapat dilihat
bahwa dengan menggunakan Metode Saldo menurun (Declining Balance
Method), salvage value di akhir tahun ke delapanpun hasilnya kurang
lebih sama dengan jika menggunakan Metode Garis Lurus (Straight Line
Method) yaitu Rp 150,000. Hanya saja, jika kita perhatikan pada kolom
“Depreciation (penyusutan) nampak bahwa dengan menggunakan metode Saldo
Menurun, harga perolehan yang dialokasikan ke dalam penyusutan
(dibebankan pada Harga Pokok Penjualan) dialokasikan sebagian besar pada
awal-awal penggunaan aktiva tersebut. Hal ini didasari oleh konsep yang
dianut oleh metode ini, dimana suatu aktiva (khusunya mesin produksi)
dianggap memberikan best performance diawal-awal penggunaannya.
Jurnal pembebanan penyusutan pada methode ini sama saja dengan
metode garis lurus.
Catatan
Penting :
Dimungkinkan
untuk menggunakan metode yang manapun untuk jenis aktiva yang manapun,
yang terpenting :
(-). Metode
apapun yang dipergunakan, hendaknya diterapkan secara konsisten.
(-). Jika perusahaan mengganggap perlu melakukan perubahan atas
metode penyusutan yang diterapkan, hendaknya dicantumkan dalam
penjelasan atas sistem akuntansi yang dipergunakan pada laporan
keuangan, disertai dengan alasannya.